اجزای گزارش و خطاهای رایج در تفسیر آن.
اجزای اصلی گزارش
گزارش سود و زیان درآمدها و هزینههای یک دوره را کنار هم میگذارد. تفاوت آنها سود یا زیان دوره است؛ البته شیوه طبقهبندی درآمد و هزینه در تفسیر نتیجه اثر دارد.
برای نمونه، اگر فروش دوره ۱۰۰ واحد و هزینههای مرتبط و عملیاتی جمعاً ۸۰ واحد باشد، سود ۲۰ واحد است. این مثال درباره دریافت واقعی پول چیزی نمیگوید.
چطور آن را بخوانیم؟
فقط به عدد نهایی نگاه نکنید. روند فروش، سهم هزینههای اصلی و تغییر حاشیه سود را در چند دوره بررسی کنید. یک هزینه غیرتکراری میتواند نتیجه یک ماه را متفاوت نشان دهد.
بازه زمانی، ثبتهای اصلاحی و مبنای شناسایی درآمد باید روشن باشند. مقایسه گزارشهایی با قواعد متفاوت، گمراهکننده است.
تفاوت سود با نقدینگی
فروش نسیه میتواند سود ثبت کند، در حالی که پول هنوز وارد حساب نشده است. از سوی دیگر، خرید دارایی ممکن است خروج نقدی ایجاد کند اما به همان شکل در هزینه دوره دیده نشود.
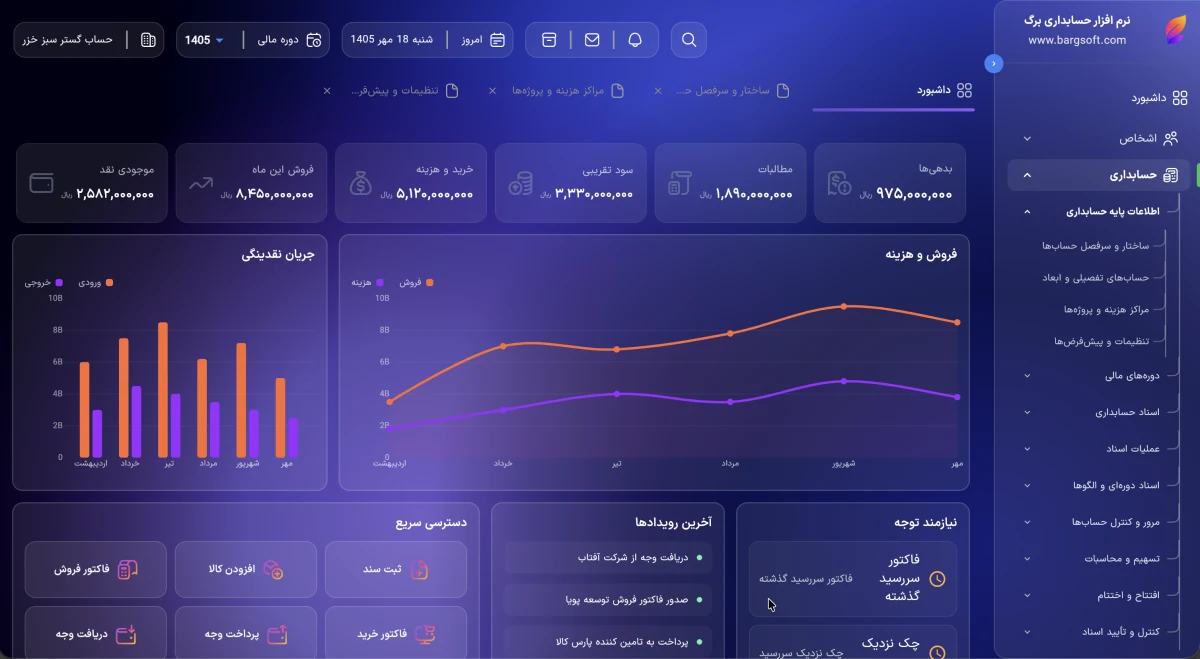
برای تصمیم درباره پرداختهای نزدیک، گزارش سود و زیان را در کنار جریان نقد و مطالبات بخوانید.
مسیر بعدی را از دادههای واقعی شروع کنید
اگر به دنبال نظم بیشتر در فروش، گزارشگیری و اطلاعات مالی هستید، با محیط برگ آشنا شوید.
مشاهده امکانات برگدرخواست دمو